役員退職金の計算方法と功績倍率の調べ方
役員退職金を会社で用意するときは、最終報酬月額×役員在任年数×功績倍率で試算する方法があります。使う報酬は月額で、在任年数は役員としての期間です。
ただし、この式から出た額が、そのまま法人税の計算上の費用である「損金」になるわけではありません。支給額を決めるには、報酬や在任期間の記録に加え、同業・同規模の会社との比較などから金額の根拠を検討します。
この記事では、株式会社が取締役へ退職金を支給する場合を中心に、計算例、功績倍率の調べ方、支給前の決議と損金算入時期を説明します。最後に、使った数値と確認事項を残せる算定メモの見本を載せています。
役員退職金の代表的な計算方法は功績倍率法
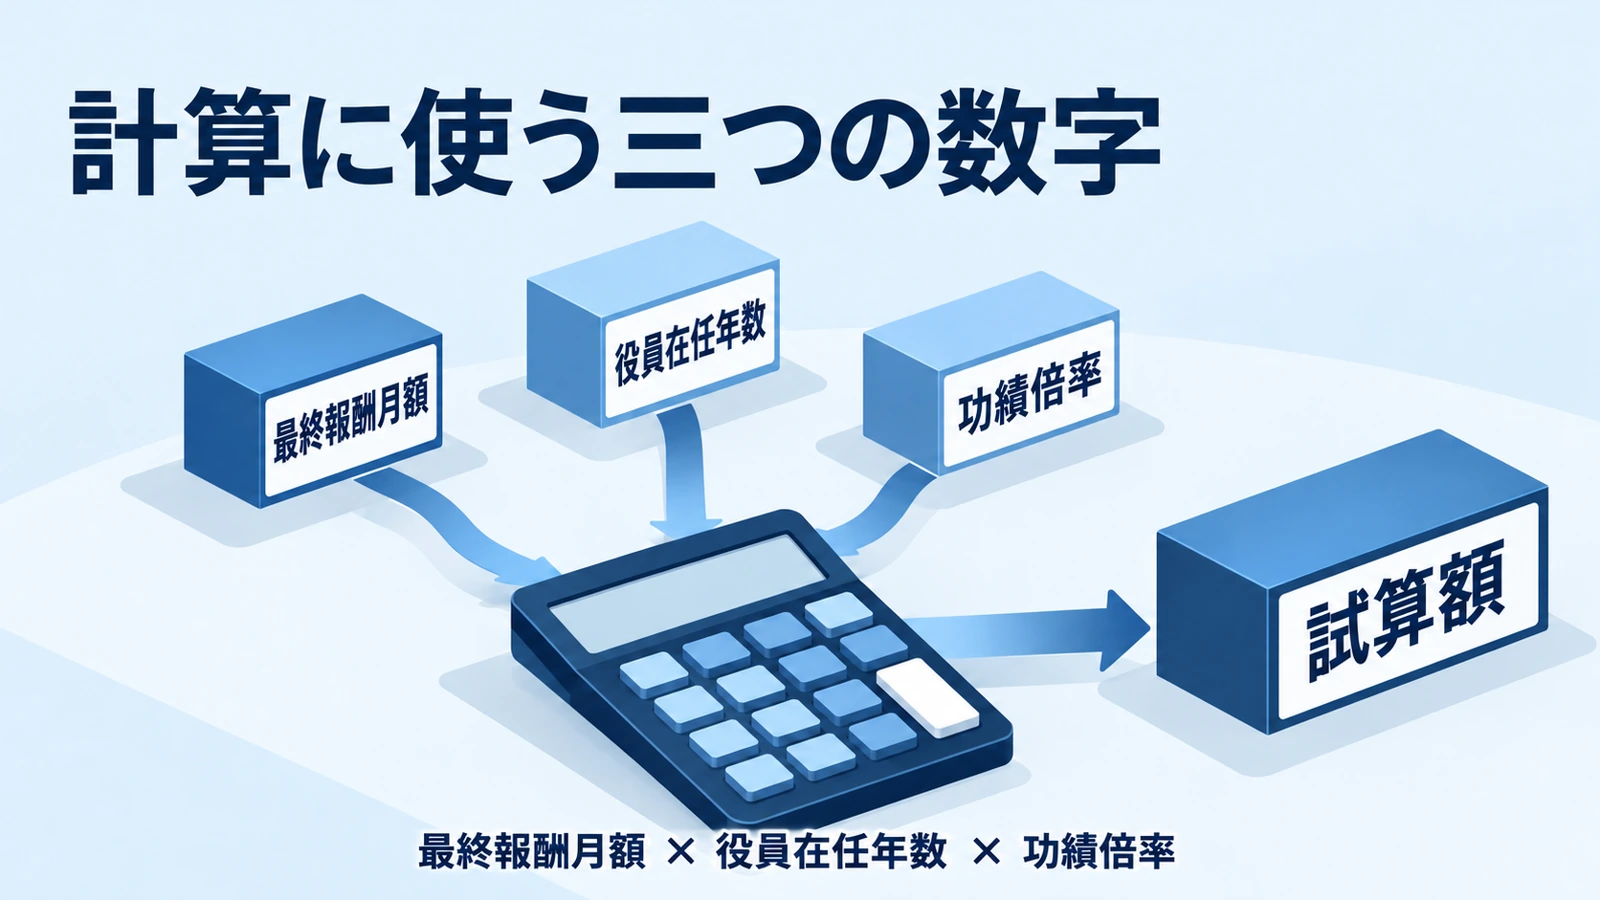
功績倍率法は、退職直前の報酬を基礎に、役員として働いた期間と職責などに応じた倍率を掛ける方法です。国税庁の法人税基本通達にも、この方法の定義が示されています。
計算に使うのは月額報酬・役員在任年数・功績倍率
三つの数字は、それぞれ役割が違います。最終報酬月額は退職直前の役員報酬、在任年数は役員として業務に従事した期間、功績倍率は職責などを反映する係数です。
在任年数が長くても、倍率を何倍にするかは別に検討します。退職金規程に計算式があれば、その規程と実際の報酬・就任履歴から入力値を確かめます。
月額80万円・在任25年なら倍率2.5で5,000万円
ここでは、最終報酬月額が80万円、役員在任期間がちょうど25年の取締役を例にします。功績倍率を仮に2.5とした場合の計算です。
倍率2.5は説明用の仮定です。相場や推奨値、税務上の限度額を示すものではありません。
計算に使うのは、年額ではなく月額の報酬です。この例で年間報酬960万円を入れると、退職金額を大きく計算しすぎてしまいます。
計算で出した額と税務上の適正額は同じとは限らない
役員退職金は、在任期間、退職の事情、同業・同規模の会社の支給状況などに照らして、不相当に高額な部分を損金に算入できません。計算式どおりであっても、この判断は残ります。
5,000万円という試算だけを残すのではなく、80万円と25年はどの記録に基づくか、2.5という倍率をなぜ使うかも一緒に整理します。計算結果を支給額の案へ進めるには、この裏付けが必要です。
最終報酬月額と役員在任年数を確かめる
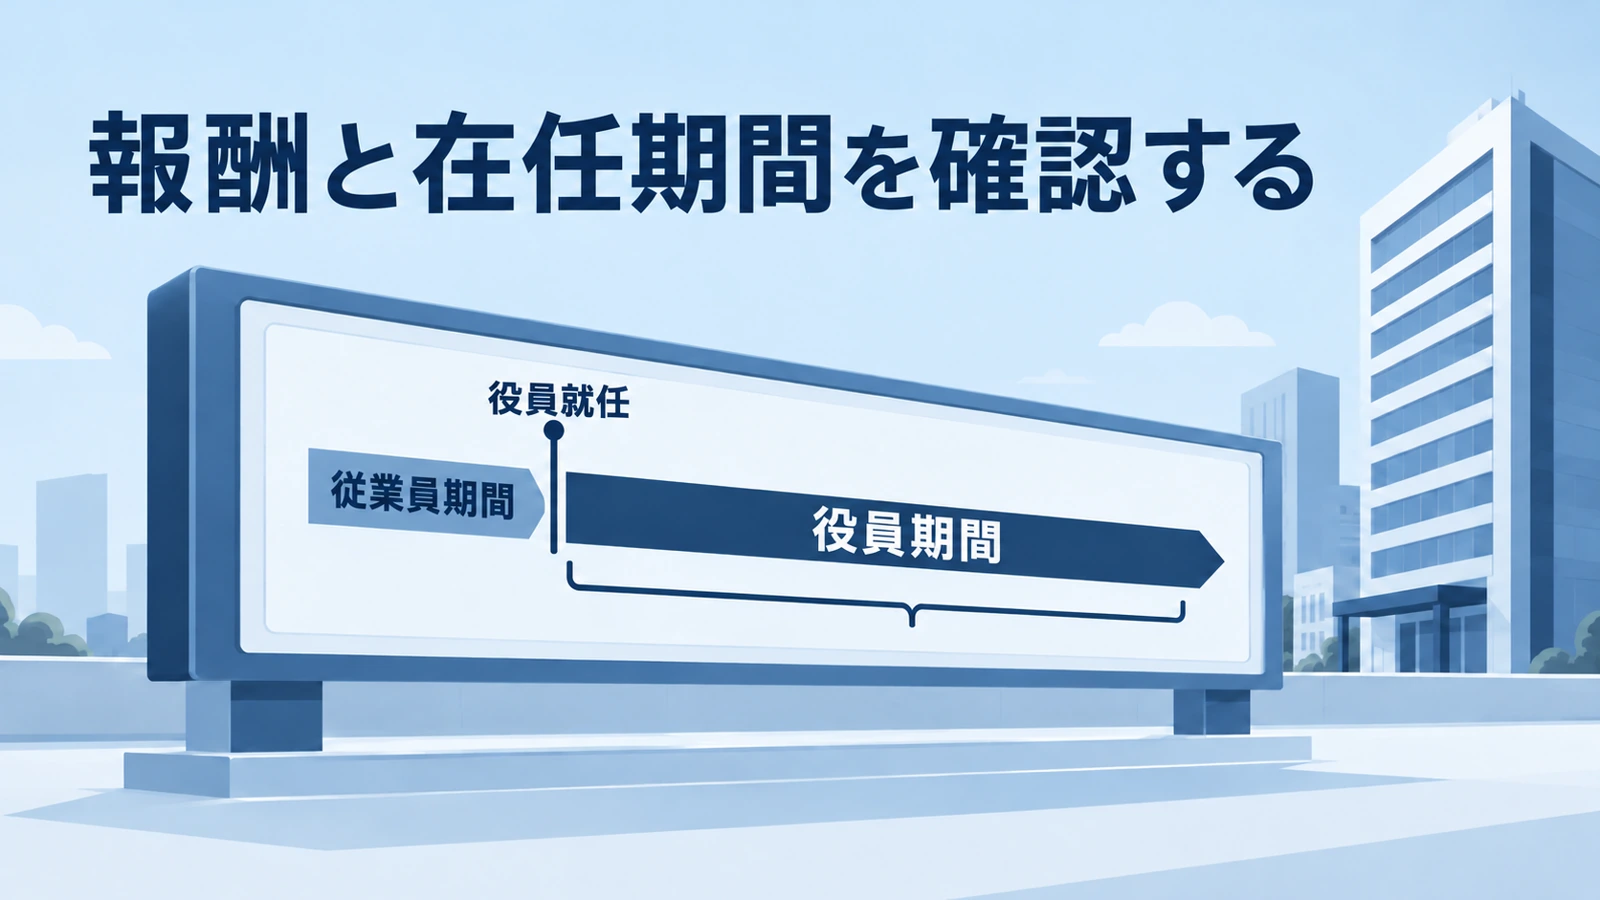
計算式へ数字を入れる前に、報酬台帳と役員の就任・退任の記録を並べます。退職直前の月額を拾う作業と、その月額を算定の基礎にしてよいかを検討する作業は分けて進めます。
最終報酬月額は報酬台帳と改定の記録で確認する
最終報酬月額は、退職直前に支給していた役員報酬の月額です。先ほどの例では80万円を使い、年額960万円や、従業員時代を含めた給与の平均は入れません。
台帳を見て退任前に大きな増減があれば、改定の議事録や担当業務が分かる記録も集めます。仕事や責任が変わったのか、業績を踏まえた改定なのかによって、最終月額だけで長年の職責を表せるかが変わるためです。
報酬を引き上げれば退職金の計算額も増えますが、増額の理由や時期を含めた検討は残ります。直前に報酬が大きく変わった場合の算定方法は、後の章で説明します。
会社への在籍年数と役員の在任年数を分ける
会社に30年在籍し、最初の5年が従業員、その後の25年が役員だったとします。今回の試算に使う役員期間は25年です。会社の設立年や入社年から、そのまま30年を入れる計算とは区別します。
役員退職金の試算は、役員としての25年を基礎に検討。従業員期間の精算は別に整理します。
従業員期間を含めた退職給付や、役員へ昇格した際の退職金がある場合は、すでに精算した期間を重ねていないかを確かめます。役職ごとに計算する方式でも、同じ在任期間を二重に足さないようにします。
在任年数は、まず就任日と退任日から年月単位で確認します。登記の記録に加え、実際の職務期間と一致するかを確かめます。
1年未満の端数は会社の規程や採用する算定方法で扱いを明らかにします。個人の退職所得控除に使う勤続年数の切上げを、会社の支給額計算へそのまま移すものではありません。
| 入力項目 | 確認資料の例 | 見落としやすい点 |
|---|---|---|
| 最終報酬月額 | 役員報酬台帳、報酬改定の議事録 | 年収との取り違え、退任直前の大幅改定 |
| 役員在任年数 | 登記事項証明書、就任・退任の記録 | 従業員期間や精算済み期間との重複 |
| 功績倍率 | 退職金規程、過去の支給記録、類似法人の比較資料 | 規程の数値だけで税務上も相当とは決まらない |
表は横にスクロールできます
功績倍率の決め方と比較資料の調べ方
功績倍率は、役職名だけでは決まりません。「社長なら3倍までは大丈夫」という全国共通の安全基準はなく、退職者の職務や退職事情、比較する会社の支給状況から検討します。
比較資料は自社の記録から公表調査へ広げる
最初に確認するのは、自社の退職金規程と過去の支給記録です。以前の取締役へ何年の在任に対していくら支給し、どの報酬・倍率を使ったかを調べます。
同じ会社の実績でも、役職や退職の事情が異なれば、そのまま同じ倍率を使う理由にはなりません。
社外の情報を調べる入口には、保険会社や調査機関が公表する役員退職金の調査があります。
例えばエヌエヌ生命は、2020年3月の「中小企業の退職金に関する調査」に基づく社長の功績倍率データを公開しています。倍率の集計は224社で、退職金の平均支給額の集計とは対象数が違います。
この調査は、会社によって倍率に幅があることを知るための参考です。2020年の集計を現在の全国共通の相場としたり、調査の平均値を自社の損金算入限度としたりする使い方はできません。
| 探す資料・確認先 | 確かめる内容 | その資料の限界 |
|---|---|---|
| 自社の規程・過去の支給記録 | これまでの算定基準、役職、在任期間、支給事情 | 社内基準があるだけで税務上の相当額は確定しない |
| 公表された役員退職金の調査 | 調査年、対象役職、業種・規模、回答数、倍率の分布 | 全国平均や最高値を自社の上限にできない |
| 顧問税理士等へ比較資料を相談 | 同業・同規模の支給事例が得られるか、比較対象の選び方 | 十分な事例が得られるとは限らない。資料不足を残したまま額を確定しない |
表は横にスクロールできます
業種・規模・職責の違いまで比較して採用理由を残す
資料を見つけたら、まず本人が何を担当し、どのような事情で退任するかを書き出します。そのうえで、比較する会社の業種・規模、対象役員の職責、退職時の事情が自社とどこまで近いかを照合します。
「同業」という一点だけで、規模の大きく違う会社の最高倍率を使うと、採用した理由を説明できません。集計の年が古い、業種別の内訳が分からない、比較先の報酬月額が不明といった不足も、数値と一緒に記録します。
例えば今回の仮倍率2.5なら、「社内規程は確認済みだが、類似法人の比較資料は未確認」と残します。その状態では試算として扱い、本人の職務履歴、規程、見つけた調査資料を税理士等へ示して、比較対象と倍率を検討してください。
比較先の平均倍率も、どの会社を対象に選ぶかで変わります。公表されている裁判・裁決の倍率も、個別の事実関係から判断された結果です。ほかの会社が認められた倍率だけを抜き出して、自社にも使える上限とするものではありません。
比較対象に選んだ各法人の倍率の平均値が「平均功績倍率」、その中の最高値が「最高功績倍率」です。全国調査の平均とは区別して考えます。最高値の方が支給額は大きくなりますが、それだけで最高値を使う理由にはならず、比較対象と採用方法の妥当性を確かめる必要があります。
特別な功労に報いるため、計算額へ「功労加算金」を上乗せする会社もあります。加算分にも、どの功労をどのように評価したかという説明が必要です。規程に割合が書いてあっても、その分が自動的に損金になるわけではなく、加算後の総額について相当性を検討します。
倍率が0.5違うと試算額は1,000万円変わる
月額80万円・在任25年を固定し、倍率だけを変えてみます。下の数値はいずれも計算の違いを示すための仮定で、相場や損金算入の上限ではありません。
| 仮の倍率 | 計算 | 試算額 |
|---|---|---|
| 2.0 | 80万円 × 25年 × 2.0 | 4,000万円 |
| 2.5 | 80万円 × 25年 × 2.5 | 5,000万円 |
| 3.0 | 80万円 × 25年 × 3.0 | 6,000万円 |
表は横にスクロールできます
この例では、倍率0.5の違いが1,000万円の差になります。会社の預金に6,000万円あるから倍率3.0にする、と資金残高から逆算するのではなく、金額を支える根拠から検討します。
最終報酬月額が実態に合わない場合の算定方法
退任前に病気などで勤務を減らし、報酬も下がった場合、最後の月額だけでは長年の職責を十分に表せないことがあります。反対に、退任直前の増額が計算額を大きくしている場合もあります。
以前の高い報酬へ自動的に置き換えない
長く月額80万円だった人の報酬が、退任前に30万円へ下がったとしましょう。会社が以前の80万円を使いたいと考えても、その希望だけで基礎額を置き換えられるわけではありません。
減額の理由、実際の勤務や責任の変化、在任中の報酬の推移を整理します。最終報酬を基礎とする方法が実態に合うかを、この経緯と合わせて検討する必要があります。
役位別に算定する場合は各役職の期間と基礎額を分ける
取締役、専務、社長など、役職ごとの報酬・在任期間・倍率を使い、それぞれの計算額を合計する方式もあります。長年の在任中に役職と報酬が変わった場合の検討対象です。
この方式では、各役職についてどの月額報酬と倍率を採り、何年分を計算したかを示します。社長25年の計算に、同じ期間の取締役25年を重ねるような二重計算はしません。合計額についても、職務や類似法人との比較に照らした検討が必要です。
1年当たり平均額法は類似法人の退職金額を基礎にする
別の方法に「1年当たり平均額法」があり、「年平均額法」とも呼ばれます。類似法人それぞれの役員退職金をその役員の在任年数で割り、得られた1年当たりの額の平均に、自社の役員在任年数を掛ける方法です。
自社が毎年積み立ててきた金額や、希望する退職金を25年で割った額を使う計算ではありません。比較に適した法人の支給額と在任期間が分かる資料が必要になります。
| 算定方法 | 計算の基礎 | 必要な裏付け |
|---|---|---|
| 功績倍率法 | 最終報酬月額 × 役員在任年数 × 功績倍率 | 報酬の推移、在任期間、倍率の比較資料 |
| 役位別の算定 | 役職ごとの報酬月額 × 在任年数 × 倍率を合計 | 各役職の基礎報酬・期間・倍率と重複がない記録 |
| 1年当たり平均額法 | 類似法人の在任1年当たり退職金額の平均 × 役員在任年数 | 類似法人の支給額・在任期間と選定の理由 |
表は横にスクロールできます
どの算定方法なら本人の職務や会社の事情を説明できるかを、資料に基づいて検討します。計算額が高くなる方法を自由に選べる、という意味ではありません。
役員退職金の損金算入と支給前の確認事項
試算を終えても、会社として支給額を決める手続きと、税務上の処理は残ります。算定案、決議の内容、支払予定を一つにまとめ、いつ具体的な額が確定するかを明らかにします。
株式会社の取締役は定款と株主総会の決議を確認する
取締役に対する退職慰労金は、会社法上の報酬等に含まれます。定款に必要な事項の定めがなければ、株主総会で金額や具体的な算定方法などを定める必要があります。
退職金規程は計算方法と根拠を残すために役立ちますが、通常の退任で、規程がなければ一律に支給できないという意味ではありません。一方、規程があっても、必要な決議を省略できるわけではありません。
具体額の決定を取締役会などに委ねるときは、決議で何を委任したか、いつ額まで確定したかを記録します。監査役や合同会社などは、ここで述べた株式会社の取締役とは別に手続きを確認してください。
退任した年度と損金に入れる年度は同じとは限らない
適正な額の役員退職金は、原則として、株主総会の決議などで金額が具体的に確定した事業年度に損金算入します。実際に支払い、その支払年度に費用として処理する「損金経理」をした場合は、支払年度に算入する扱いも認められます。
このため、退任日、決議日、具体額の確定日、支払日を分けて書き出します。額が具体的に確定する前の年度に、取締役会で内定した金額を未払金へ計上しただけでは、損金にできません。
社長から会長へ肩書を変えた後も経営を続ける場合は、実質的に退職したと扱われるかを先に確認します。職務の変更を理由とする退職金には、通常の退任とは異なる条件があります。
分掌変更に伴う退職金では、未払金等へ計上しただけの額は原則として退職金の支給に含まれないため、通常の退任と同じ未払い処理を当てはめないでください。
例えば3月決算の会社で、3月31日に退任し、4月20日に金額が具体的に確定、5月末に支払うとします。3月時点では内定だけで、ほかの事情はない仮定です。
| 出来事 | 時期 | 事業年度との関係 |
|---|---|---|
| 役員退任 | 3月31日 | この時点では金額未確定。内定額の未払計上だけで当期損金にしない |
| 株主総会で金額を決議 | 4月20日 | この例では金額そのものを決議し、同日に具体額も確定 |
| 金額が具体的に確定 | 4月20日 | 翌事業年度。原則としてこの年度に損金算入 |
| 実際の支払い | 5月末 | 4月の額確定日と同じ事業年度。この例では支払年度に損金経理する扱いでも帰属年度は同じ |
表は横にスクロールできます
この例では、退任した3月までの年度と、額が確定した4月からの年度が分かれます。決議の日が決まっていても、その決議で具体額まで確定するのかを確認してください。
計算した額と未確認の条件を算定メモに残す
ここまでの数字と資料をまとめると、支給前の算定案になります。次は、今回の例を記入した見本です。税務上の相当性や決議が未確認の段階で、仮の5,000万円を「支給確定額」とは扱いません。
| 項目 | 記入内容 | 裏付け・残っている確認 |
|---|---|---|
| 最終報酬月額 | 80万円 | 報酬台帳・改定議事録で確認 |
| 役員在任期間 | 25年 | 就任・退任の記録。従業員5年は別に整理 |
| 功績倍率 | 仮に2.5 | 比較資料の選定と採用理由は確認中 |
| 試算額 | 5,000万円 | 80万円 × 25年 × 2.5。支給確定額ではない |
| 税務上の相当性 | 確認中 | 本人の職務・退職事情・類似法人の資料と照合 |
| 決議・確定・支払日 | 確認中 | 定款、決議内容、具体額の確定日、支払予定を記録 |
| 支給後の資金 | 確認中 | 仕入れ・給与・納税・返済を含む資金繰り表で確認 |
表は横にスクロールできます
会社に支給できる現金があることと、その全額を退職金の損金にできることは別です。5,000万円を払った後も事業に必要な現金が残るかを、資金繰り表に入れて確かめます。
まず報酬台帳と就任履歴から、このメモの最初の二つの欄を埋めてください。倍率の比較資料や税務判断が必要な部分を「確認中」として渡せば、顧問税理士と何を検討するかが明確になります。
支給額と損金に入れる年度が決まった後も、支払会社には源泉徴収等の実務が残ります。通常の生前退任に伴う支給では、「退職所得の受給に関する申告書」の提出状況を確かめ、支給額とは別に源泉徴収税額を計算します。ここで試算した5,000万円は、税引後の手取り額ではありません。
役員退職金の計算でよくある質問
Q社長なら功績倍率3倍を使えますか
社長に一律3倍を認める基準はありません。在任期間、職務、退職事情、同業・同規模の支給状況などから、倍率と支給額の根拠を検討します。
Q在任年数の1年未満は切り上げますか
会社の規程や算定方法で、期間と端数の扱いを確認します。個人の退職所得控除の切上げルールを、会社の支給額計算へそのまま当てはめるものではありません。
Q退職金が未払いでも損金に算入できますか
実際に退任した役員への適正な額の退職金は、原則として金額が具体的に確定した事業年度に算入します。内定額を未払計上しただけでは認められません。役員を続ける分掌変更に伴う支給は、未払いの扱いも別に確認が必要です。
この記事の執筆・編集
法人退職金ナビ 編集部
会社が用意する退職金について、算定方法や資金計画、税務・手続きを解説しています。
制度・税務の確認日:2026年10月27日。計算例は記載した条件による仮定です。個別の支給額・税務処理は、会社と退職者の実際の資料に基づいて判断してください。
